Assurance BET cuisine : décennale et RC Pro de vos études

Une extraction sous-dimensionnée, une marche en avant qui se croise, un bac à graisses oublié : votre plan se paie à l'ouverture, puis pendant dix ans. Restaurants, cantines, hôpitaux, cuisines centrales : un courtier spécialisé des bureaux d'études vous couvre en une seule demande.

  • Décennale obligatoire + RC Pro dans un seul contrat
  • Équipements et perte d’exploitation couverts en RC Pro
  • Un courtier spécialisé des bureaux d'études
Assurance BET cuisine

Votre devis en 2 min

Décrivez vos missions : un courtier spécialisé qualifie votre dossier et vous répond sous 24 h.

  • Conception
  • Extraction
  • Fluides
  • Suivi

Gratuit et sans engagement

Ce que couvre l'assurance d'un BET cuisine

La décennale protège l'ouvrage après la réception, la RC Pro couvre vos erreurs sur les équipements et l'exploitation, la défense prend en charge l'expertise. Un seul contrat, une seule demande.

Pendant vos études et le chantier

RC Pro

Vos erreurs hors décennale : équipements professionnels, retard d'ouverture, perte d'exploitation, refus d'agrément sanitaire.

Exemple

La cuisine centrale d'une commune ouvre avec trois mois de retard : le plan croisait le circuit des déchets et celui des préparations froides. La RC Pro paie les travaux de reprise et les repas sous-traités en attendant.
La RC Pro en détail →

Pendant 10 ans après la réception

Décennale

Obligatoire

Les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination (art. L241-1 C. assur.).

Exemple

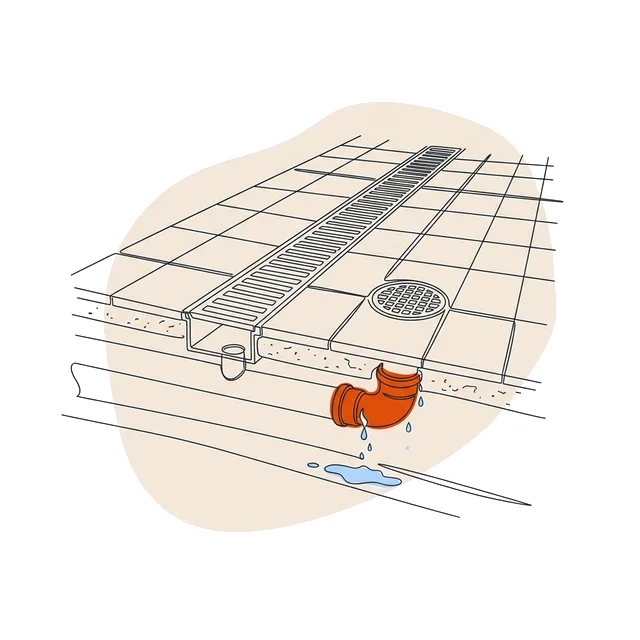
Deux ans après l'ouverture d'un restaurant, les évacuations encastrées sous le carrelage, sans pente suffisante, refoulent à chaque service : sol à casser, réseau à refaire. La décennale du BET est mobilisée.

La décennale en détail →

À chaque mise en cause

Défense & expertise

Les frais d'expertise judiciaire et d'avocat quand votre responsabilité est recherchée, même si vous n'êtes pas en cause.

Exemple

Un feu de conduit d'extraction se déclare dans un restaurant que vous avez conçu : vous êtes convoqué à l'expertise aux côtés de l'installateur. Expert et avocat sont pris en charge.

Trois points à verrouiller dans votre contrat

  1. 1

    Les équipements, hors décennale

    Pianos, fours, chambres froides : les équipements à usage exclusivement professionnel sortent des garanties légales (art. 1792-7 C. civ.). Votre RC Pro doit les prendre en charge.

  2. 2

    La perte d'exploitation du client

    Une cuisine qui n'ouvre pas, c'est un chiffre d'affaires perdu chaque jour. Vérifiez la sous-limite des dommages immatériels.

  3. 3

    Les lots techniques déclarés

    Extraction, gaz, froid, séparateur à graisses : si vous les dimensionnez, ils doivent figurer dans vos activités assurées.

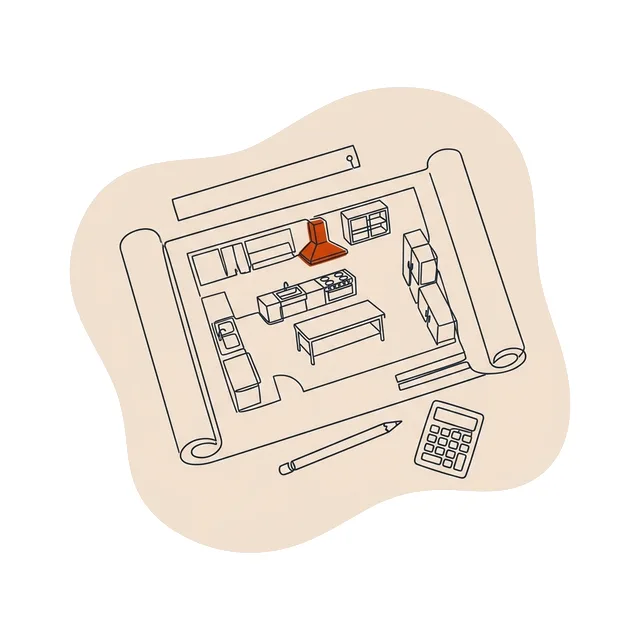
Plan de cuisine professionnelle sur un bureau, une hotte surlignée

Une cuisine qui n'ouvre pas coûte cher : votre RC Pro doit le prévoir

Un courtier spécialisé des bureaux d'études relit vos missions, vos lots techniques et votre plafond d'immatériels avant d'interroger les assureurs. Vous recevez une proposition adaptée à votre activité réelle.

  • Réponse sous 24 h
  • Un seul courtier, pas de démarchage
Obtenir mon devis gratuit

Extraction, hygiène, fluides, froid : là où vous êtes exposé

Chaque lot de la cuisine comporte ses risques. Votre contrat doit les nommer un par un.

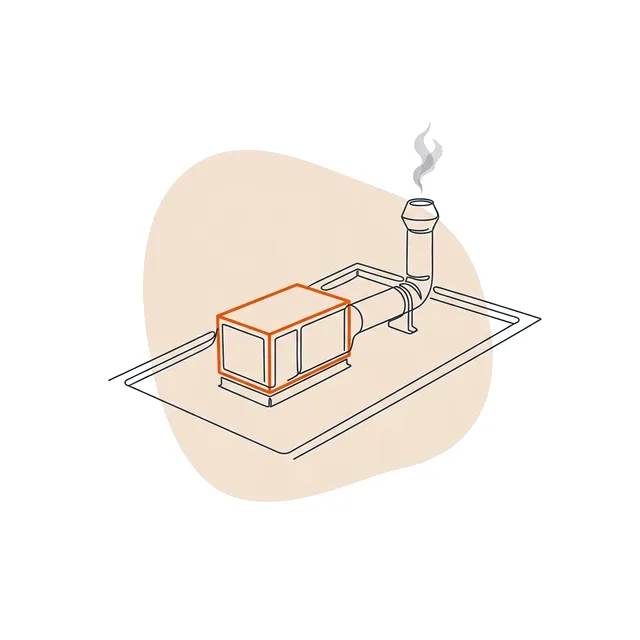
Hotte d'extraction en inox au-dessus d'un piano, filtres à chocs mis en évidence

Ventilation

Hottes & extraction

Débits, vitesse de captation, compensation d'air, conduits jusqu'en toiture : une extraction sous-dimensionnée rend la cuisine inexploitable et peut entretenir un feu de conduit.

À déclarer

  • NF EN 16282
  • Hottes
  • Air de compensation
  • Rejet en toiture
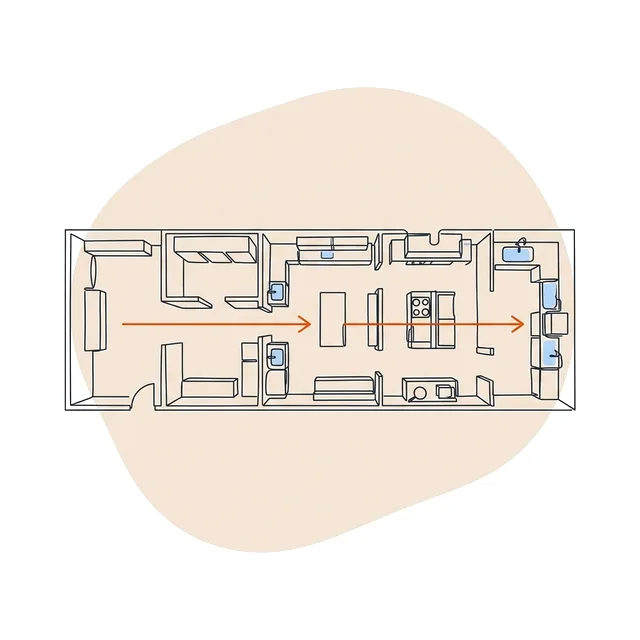
Plan de cuisine professionnelle traversé par un circuit à sens unique

Hygiène

Implantation & marche en avant

Séparer le propre du sale, sans croisement entre denrées, déchets et vaisselle : c'est le plan qui conditionne l'avis des services sanitaires et l'agrément d'une cuisine centrale.

À déclarer

  • Règl. (CE) 852/2004
  • Arrêté 21/12/2009
  • Agrément sanitaire
  • Zonage
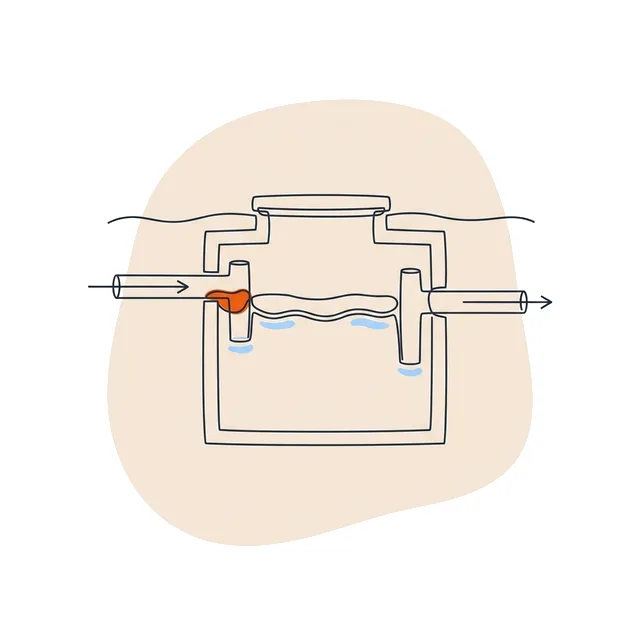
Séparateur à graisses enterré vu en coupe, couche de graisse mise en évidence

Fluides

Gaz, eau & évacuations

Siphons de sol, caniveaux, pentes, séparateur à graisses, alimentation gaz des appareils : des réseaux encastrés qui relèvent de la décennale quand ils sont mal conçus.

À déclarer

  • NF EN 1825
  • Siphons de sol
  • Réseau gaz
  • Eau chaude
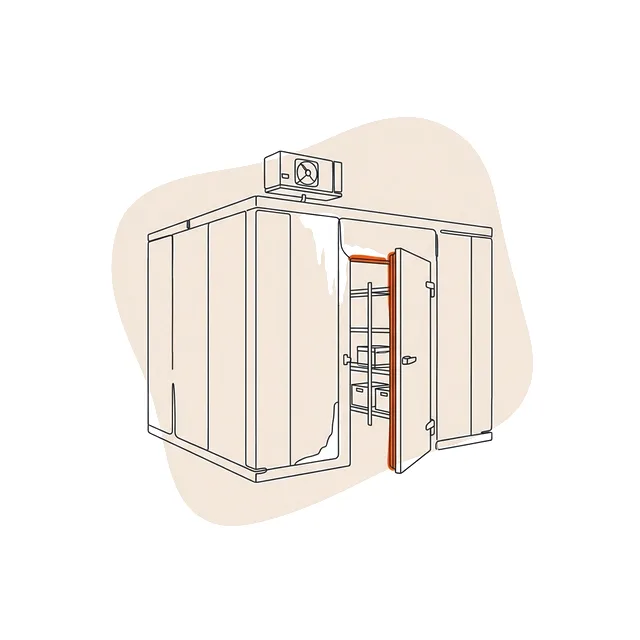
Chambre froide positive, joint de porte et givre mis en évidence

Froid & incendie

Chambres froides & sécurité ERP

Chambres froides, local déchets réfrigéré, isolement des grandes cuisines de plus de 20 kW en ERP : des choix de conception qui pèsent sur l'avis de la commission de sécurité.

À déclarer

  • Froid positif / négatif
  • Section GC
  • Grandes cuisines
  • ERP

Trois sinistres typiques d'un BET cuisine

Extraction, marche en avant, évacuations : les causes n°1 de mise en cause d'un cuisiniste-conseil, et qui paie.

Extraction Caisson d'extraction et gaine en toiture

L'extraction sous-dimensionnée

Débit calculé pour une brasserie, cuisine finalement exploitée en grill : fumées dans la salle, 38 °C au passe, plaintes des voisins. Caisson, gaines et compensation à refaire : 70 000 €.

Qui paie : la RC Pro du BET, la hotte étant un équipement professionnel.

Hygiène Plan de cuisine traversé par un circuit à sens unique

La marche en avant qui se croise

Le retour de la vaisselle sale traverse la zone de préparations froides d'une cuisine centrale. Les services sanitaires refusent l'agrément : cloisons déplacées, ouverture retardée de trois mois.

Qui paie : la RC Pro du BET (travaux, repas sous-traités, perte d'exploitation).

Évacuations Sol carrelé et siphon, raccord enterré qui fuit

Les siphons qui refoulent

Pentes insuffisantes et séparateur à graisses sous-dimensionné : les évacuations encastrées se bouchent et refoulent dans la cuisine et le local voisin, deux ans après l'ouverture.

Qui paie : l'ouvrage est impropre à sa destination : la décennale du BET.

Tous les sinistres types →

Combien coûte l'assurance d'un BET cuisine ?

Décennale et RC Pro réunies, selon votre chiffre d'affaires, vos missions et vos ouvrages.

Cuisiniste-conseil indépendant

Conception surtout, CA < 100 k€

Dès ~1 500 €

par an, décennale + RC Pro : la cotisation minimale des assureurs construction.

Le plus fréquent

BET de 2 à 5 personnes

Conception + lots techniques, CA 150–500 k€

3 500 – 9 000 €

par an, selon la part de lots techniques et de suivi de chantier.

Cuisines centrales, hôpitaux

Grosses opérations

Sur étude

Cuisines centrales, CHU, grands ERP : tarification au cas par cas.

Ce qui fait varier la prime :

  • Chiffre d'affaires
  • Lots techniques
  • Type d'établissements
  • Antériorité

Fourchettes indicatives HT constatées sur le marché. Détail des prix et facteurs de tarif →

Votre devis en 4 étapes

Aucun engagement, aucune relance commerciale agressive.

  1. 1

    2 min

    Décrivez vos missions

    Conception, lots techniques, suivi, AMO, votre chiffre d'affaires et votre entreprise.

  2. 2

    Sous 24 h

    Votre dossier est qualifié

    Un courtier partenaire spécialisé des bureaux d'études, immatriculé à l'ORIAS, étudie votre profil.

  3. 3

    Gratuit

    Comparez la proposition

    Missions couvertes, immatériels, plafonds, franchises et prime : une offre lisible.

  4. 4

    Rapide

    Recevez votre attestation

    Après validation, votre attestation décennale et RC Pro est délivrée pour vos clients.

Questions fréquentes

Les réponses aux questions que se pose un cuisiniste-conseil avant de s'assurer.

La décennale est-elle obligatoire pour un BET cuisine ?

Oui. Lié au maître d'ouvrage par un contrat de louage d'ouvrage, le bureau d'études cuisine est réputé constructeur (art. 1792-1 C. civ.) et doit être assuré dès l'ouverture du chantier (art. L241-1 C. assur.), quel que soit son statut.

Les équipements de cuisine sont-ils couverts par la décennale ?

En règle générale, non. Les éléments d'équipement dont la fonction exclusive est de permettre une activité professionnelle sont exclus des garanties légales (art. 1792-7 C. civ.) : pianos, fours, chambres froides, souvent les hottes. Leurs défauts relèvent de votre RC Pro.

Combien coûte l'assurance d'un BET cuisine ?

Pour la décennale et la RC Pro réunies, comptez environ 1 500 à 3 500 € HT par an pour un cuisiniste-conseil indépendant, 3 500 à 9 000 € pour un BET de quelques personnes, davantage pour les cuisines centrales et les hôpitaux.

Un refus d'agrément sanitaire est-il couvert ?

Les travaux de reprise et la perte d'exploitation de votre client causés par une erreur de conception relèvent de votre RC Pro, dans la limite de la sous-limite des dommages immatériels. Vérifiez-la.

Je travaille pour un installateur ou un architecte : suis-je concerné ?

Vous n'êtes pas soumis à l'obligation légale si vous n'êtes pas lié au maître d'ouvrage, mais votre responsabilité peut être recherchée 10 ans après la réception (art. 1792-4-2 C. civ.) et votre donneur d'ordre exigera une attestation.

Vais-je être démarché par plusieurs assureurs ?

Non. Votre demande est transmise à un seul courtier partenaire, spécialisé dans l'assurance des bureaux d'études techniques.

Assurez votre bureau d'études cuisine en quelques minutes

Recevez une proposition adaptée à vos missions, vos lots techniques et vos établissements.

  • 100 % gratuit
  • Sans engagement
  • Réponse sous 24 h